
| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | ||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | 31 |
- 시바이누
- 국내3대코인거래소
- ai코인
- defi뜻
- 밈코인
- iq코인
- 업비트상장
- defi코인
- 코박코인
- 업비트
- 주식투자방법
- 국내코인거래소순위
- defi
- 일론머스크
- cbk코인
- 아이큐토큰
- 도지코인
- 그로스톨스코인
- iq토큰
- 그로스톨스
- meme
- 빗썸
- 김치코인
- 근로장려금 #근로장려금신청일 #근로장려금신청방법 #근로장려금대상
- iqtoken
- aqt거래소
- trump
- 주식투자
- 성장주
- 디파이코인
- Today
- Total
경제고래의 모든 경제
예금 적금 이자 계산법, 같은 금리인데 3배 차이 나는 이유 본문
안녕하세요, 경제고래입니다.
적금 만기일에 통장을 열어보고 당황하신 적 있으신가요?
"연 3%라고 했는데 이자가 왜 이것밖에 안 되지?" 이 질문에는 두 가지 답이 있습니다.
🐋 3줄 요약
적금은 돈이 매달 조금씩 들어가서 예금보다 이자가 훨씬 적습니다.
이자에서 15.4%가 세금으로 빠집니다.
광고에 적힌 금리는 우대조건을 다 채웠을 때 숫자입니다.
같은 3%인데 왜 다를까
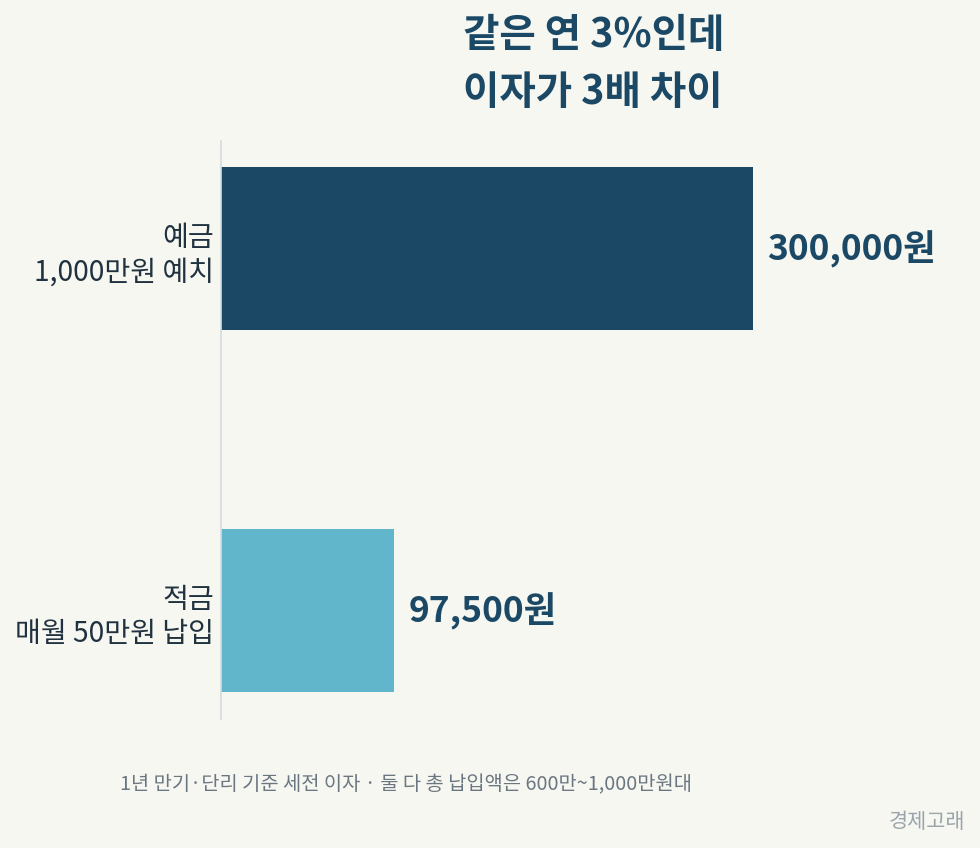
예금은 1,000만원을 처음부터 1년 내내 맡겨둡니다. 그래서 1,000만원 전체가 12개월치 이자를 받습니다.
적금은 다릅니다. 첫 달에 넣은 50만원은 12개월치 이자를 받지만, 마지막 달에 넣은 50만원은 한 달치만 받습니다.
평균을 내면 절반 조금 넘는 기간만 굴러간 셈이 됩니다.
💡 적금 이자를 대충 어림잡는 법: 총 납입액 × 금리 × 0.54 정도면 얼추 맞습니다. 600만원을 연 3%로 부으면 약 9만 7천원입니다.
세금 15.4%를 빼야 진짜입니다
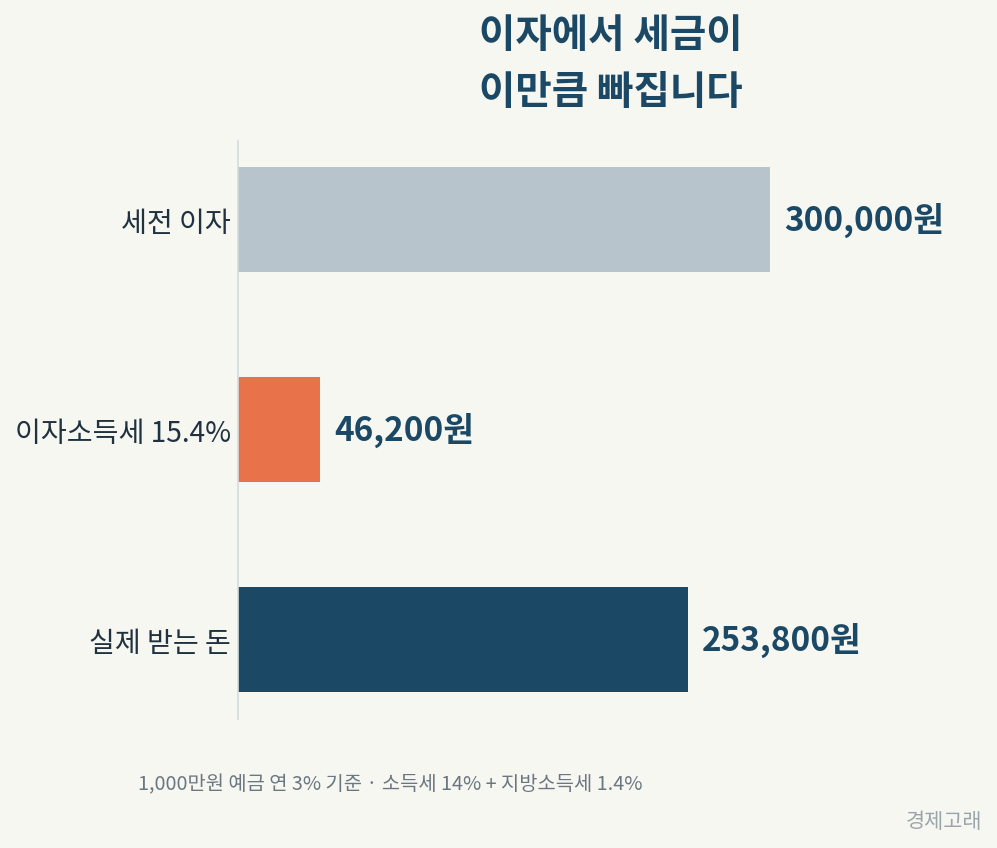
이자에는 소득세 14%와 지방소득세 1.4%가 붙습니다. 합쳐서 15.4%입니다.
원금에서 떼는 게 아니라 이자에서만 뗍니다. 은행이 알아서 떼고 나머지를 입금해줍니다.
1,000만원을 연 3%에 1년 넣으면 이자 30만원 중 46,200원이 세금입니다. 손에 쥐는 건 253,800원입니다.
금리가 1%p 오르면
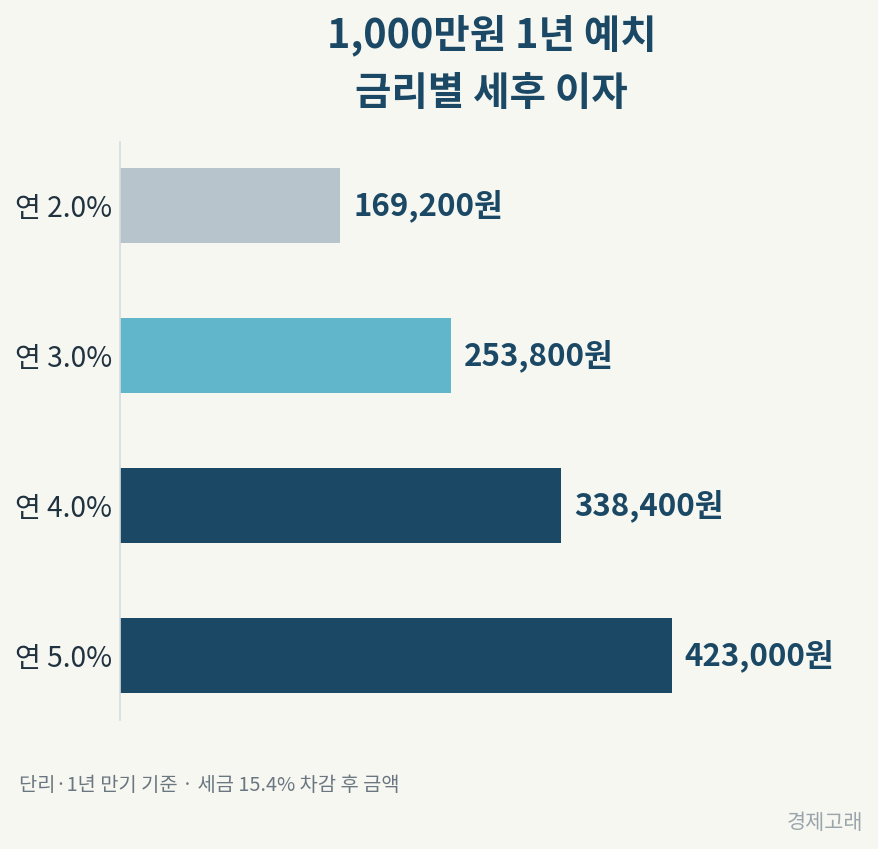
1,000만원 기준으로 금리 1%p 차이는 세후 약 8만 4천원입니다.
작아 보이지만 예치 금액이 커지면 이야기가 달라집니다. 5,000만원이면 연 42만원 차이입니다.
금융감독원 금융상품한눈에에서 은행별 금리를 한 화면에서 비교할 수 있습니다.
가입 전 확인할 것
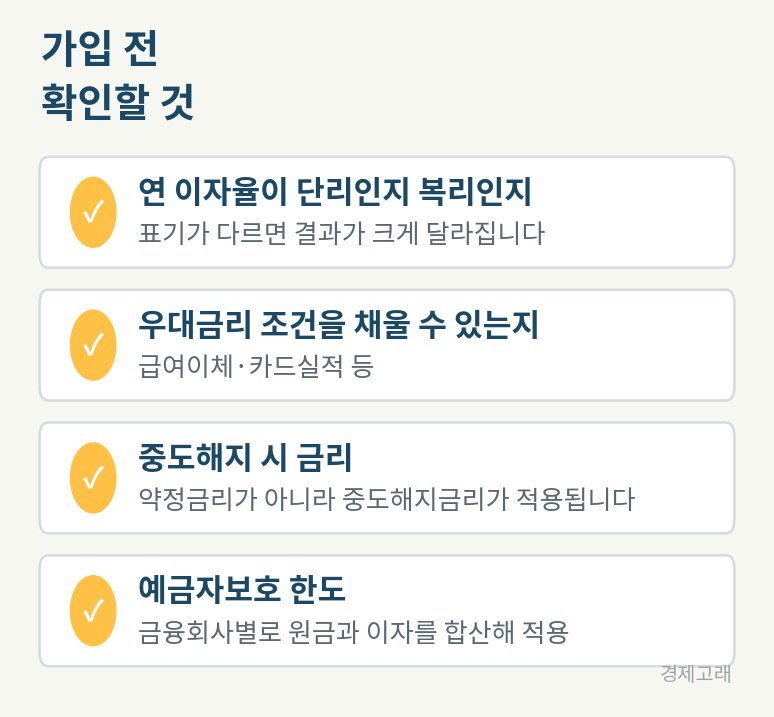
가장 자주 문제가 되는 건 우대금리 조건입니다.
"최고 연 5%"라고 써 있어도 기본금리는 2%대이고, 나머지는 급여이체·카드실적·마케팅 동의 같은 조건을 다 채워야 붙는 경우가 많습니다.
내가 채울 수 있는 조건만 계산해서 실제 적용될 금리로 비교하세요.
자주 하는 실수 3가지
① 만기 후 방치하는 경우
만기가 지나면 약정금리가 아니라 훨씬 낮은 만기후금리가 적용됩니다. 만기일을 캘린더에 넣어두세요.
② 급하다고 중도해지하는 경우
중도해지금리는 약정금리보다 크게 낮습니다. 예금담보대출이 더 나은 경우도 있으니 비교해보세요.
③ 한 곳에 몰아서 넣는 경우
예금자보호는 금융회사별로 적용됩니다. 금액이 크다면 나눠서 예치하는 편이 안전합니다.
🌊 이건 꼭 확인하세요
본문 계산은 단리·1년 만기 기준입니다.
월복리 상품이나 만기가 다르면 결과가 달라집니다.
금융소득이 많으면 종합과세 대상이 됩니다.
이자·배당 합계가 연 2,000만원을 넘으면 별도로 확인이 필요합니다.
예금자보호 한도는 제도 변경이 있었습니다.
가입 전 현재 한도를 확인하세요.
정확한 이자는 가입할 은행의 계산기로 확인하시는 게 가장 확실합니다.
오늘도 여러분 통장에 물길 하나 터드렸길 바랍니다. 🐋
#예금이자계산 #적금이자계산 #이자소득세 #단리복리 #세후이자 #예금자보호 #우대금리 #중도해지금리 #금융상품한눈에 #재테크
참고 자료
· 금융감독원 금융상품한눈에
· 소득세법상 이자소득 원천징수 세율
2026년 9월 11일 기준으로 작성했습니다. 금리와 제도는 변경될 수 있습니다.
'재테크 - 주식' 카테고리의 다른 글
| 코인 세금 2027년 시작, 250만원 넘으면 22% (0) | 2026.09.21 |
|---|---|
| 비트코인 무료로 받는 법, 빗썸 친구 초대 이벤트로 7만원 준다 (0) | 2026.09.17 |
| 증여세 공제 한도 정리, 부모에게 1억 5천까지 세금 없이 (0) | 2026.09.14 |
| 추석 연휴 근무하면 수당 얼마? 휴일근로수당 계산법 (0) | 2026.09.10 |
| 내가 받을 수 있는 정부지원금 찾는 법, 복지로 보조금24 조회 방법 (0) | 2026.09.09 |


