

| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | ||
| 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 13 | 14 | 15 | 16 | 17 | 18 | 19 |
| 20 | 21 | 22 | 23 | 24 | 25 | 26 |
| 27 | 28 | 29 | 30 |
- aqt거래소
- 도지코인
- 그로스톨스코인
- 성장주
- trump
- 주식투자방법
- 근로장려금 #근로장려금신청일 #근로장려금신청방법 #근로장려금대상
- 코박코인
- iqtoken
- 디파이코인
- 그로스톨스
- 일론머스크
- 업비트
- defi코인
- 국내코인거래소순위
- 국내3대코인거래소
- ai코인
- iq토큰
- defi뜻
- 시바이누
- 밈코인
- 아이큐토큰
- meme
- defi
- cbk코인
- 업비트상장
- 김치코인
- 주식투자
- 빗썸
- iq코인
- Today
- Total
경제고래의 모든 경제
신용점수 올리는 방법 7가지, 대출 금리가 달라집니다 본문
안녕하세요, 경제고래입니다.
신용점수는 평소엔 신경 쓰지 않다가 대출받을 때 갑자기 발목을 잡습니다.
문제는 점수를 올리는 데 시간이 걸린다는 겁니다. 필요할 때 급하게 올릴 수가 없습니다.
🐋 3줄 요약
가장 크게 깎이는 건 연체입니다. 하루도 만들지 마세요.
통신비·공공요금 납부실적은 앱에서 무료로 등록됩니다.
조회는 점수에 영향이 없습니다. 미리 확인하고 대출을 신청하세요.
점수는 무엇으로 매겨지나
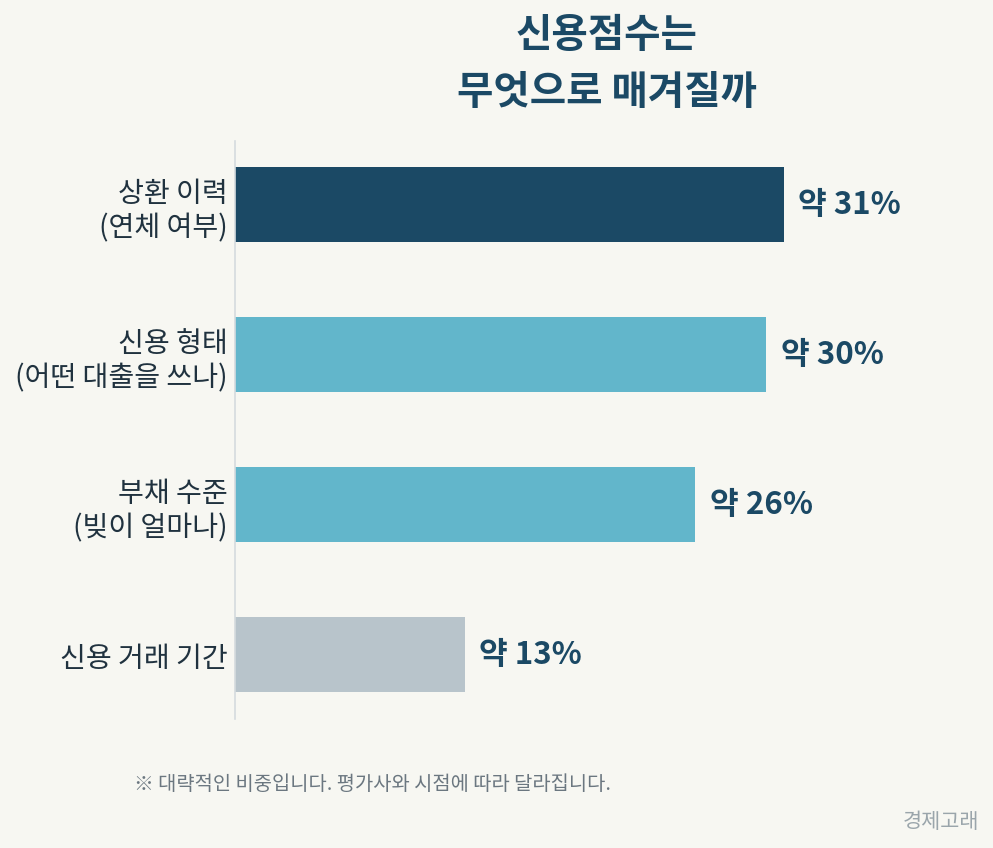
평가사가 보는 건 크게 네 가지입니다.
이 중 상환 이력이 가장 큽니다. 제때 갚았느냐가 절반 가까이를 좌우한다고 보시면 됩니다.
참고로 2021년부터 등급제가 폐지되고 1~1,000점 점수제로 바뀌었습니다.
이제는 "6등급"이 아니라 "740점"으로 이야기합니다.
올리는 방법
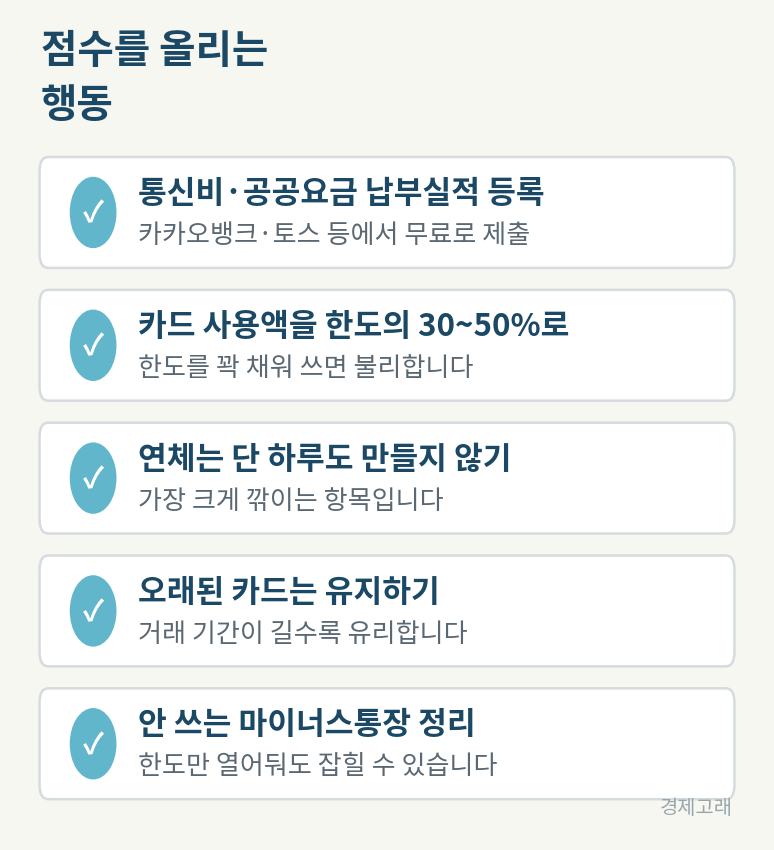
가장 손쉬운 건 통신비와 공공요금 납부실적 등록입니다.
휴대폰 요금, 전기·가스·수도 요금을 꼬박꼬박 냈다는 기록을 평가사에 제출하는 겁니다.
앱에서 몇 번 누르면 끝나고 무료입니다.
특히 신용카드를 오래 안 쓴 분, 사회초년생처럼 거래 이력이 짧은 분에게 효과가 큽니다.
💡 카드 사용률도 중요합니다. 한도 500만원짜리 카드로 매달 480만원을 쓰면 "여유가 없는 사람"으로 읽힙니다. 한도의 30~50% 선이 무난합니다.
깎이는 행동
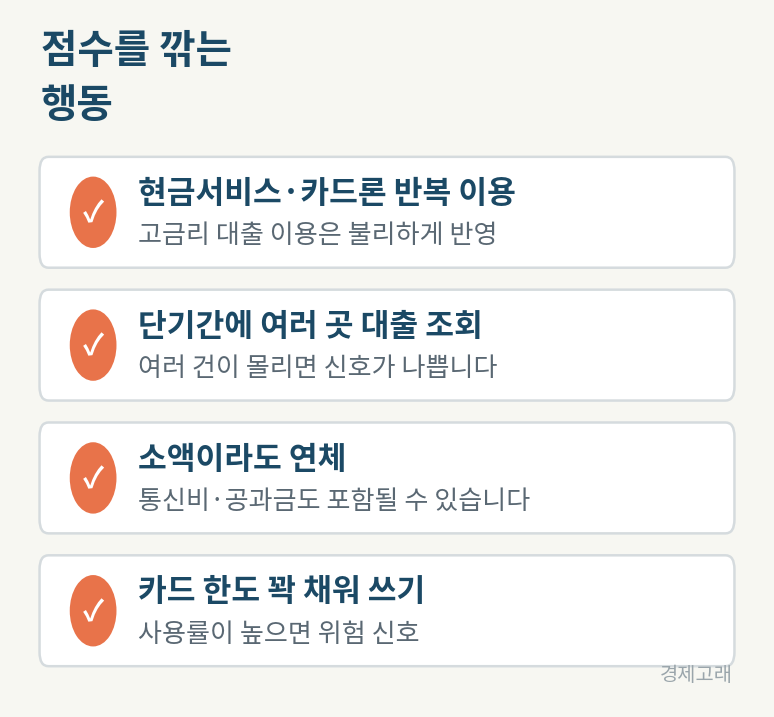
여기서 많이들 놓치는 게 현금서비스와 카드론입니다.
연체 없이 잘 갚아도, 고금리 대출을 자주 쓴다는 사실 자체가 불리하게 반영될 수 있습니다.
짧은 기간에 여러 금융사에 대출을 알아보는 것도 마찬가지입니다. 급전이 필요한 상황으로 읽힙니다.
내 점수 확인하기
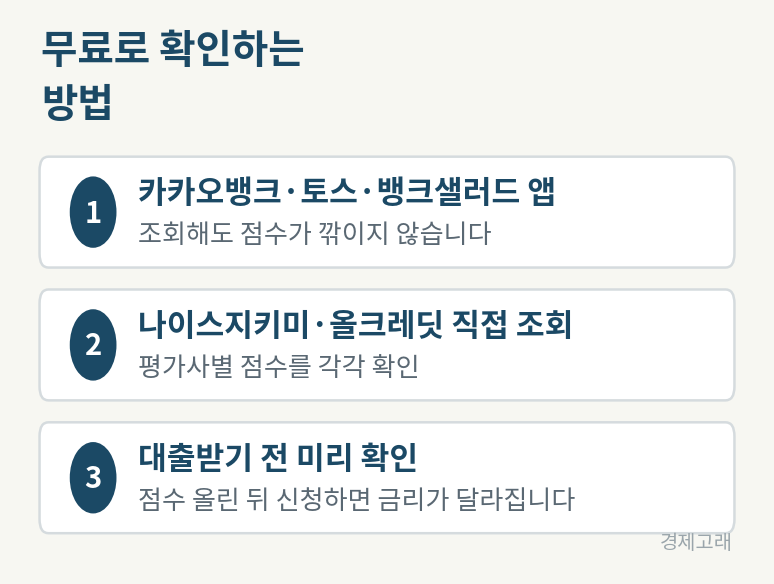
예전에는 조회만 해도 점수가 깎인다는 말이 있었습니다.
지금은 아닙니다.
본인이 확인하는 조회는 점수에 영향을 주지 않습니다.
자주 들여다보셔도 됩니다.
평가사가 KCB와 나이스 두 곳이라 점수가 서로 다르게 나옵니다.
금융사마다 참고하는 곳이 달라서 양쪽 다 확인해두시는 게 좋습니다.
점수를 올린 뒤 대출을 신청하면 적용 금리가 달라집니다.
이미 대출이 있다면 금리인하요구권도 함께 확인해보세요.
자주 하는 실수 3가지
① 안 쓰는 카드를 다 해지하는 경우
거래 기간이 짧아져서 오히려 불리할 수 있습니다. 오래된 카드는 남겨두세요.
② 빚이 없으면 점수가 높을 거라 믿는 경우
거래 이력이 아예 없으면 판단할 근거가 없어서 점수가 낮게 시작합니다. 카드를 적당히 쓰고 제때 갚는 게 낫습니다.
③ 소액 연체를 대수롭지 않게 넘기는 경우
금액이 작아도 기록은 남습니다. 자동이체를 걸어두는 게 가장 확실합니다.
🌊 이건 꼭 확인하세요
평가 비중은 대략적인 수치입니다.
평가사와 시점에 따라 달라지고, 산식은 공개되지 않습니다.
점수는 천천히 움직입니다.
오늘 조치해서 내일 오르지 않습니다. 몇 달 단위로 보세요.
점수 올려준다는 유료 업체를 조심하세요.
위 방법은 모두 본인이 무료로 할 수 있습니다.
정확한 점수와 반영 내역은 나이스지키미·올크레딧에서 직접 조회하시는 게 가장 확실합니다.
오늘도 여러분 통장에 물길 하나 터드렸길 바랍니다. 🐋
#신용점수 #신용점수올리는법 #신용점수조회 #KCB #나이스지키미 #올크레딧 #대출금리 #연체 #카드사용률 #신용관리
참고 자료
· 개인신용평가체계 개편(등급제 → 점수제) 안내
· 신용평가사 비금융정보 반영 제도
2026년 9월 11일 기준으로 작성했습니다. 평가 기준은 변경될 수 있습니다.